Messaggi chiave
- Dall’analisi delle crisi finanziarie del passato emerge chiaramente che le crisi finanziarie hanno sempre avuto un impatto maggiore quando le banche erano coinvolte nel ruolo di finanziatori. Ecco perché una vigilanza bancaria indipendente ed efficace è così importante per la stabilità finanziaria e la crescita economica sostenibile.
- Le esperienze maturate con il MVU hanno mostrato che una regolamentazione forte e una vigilanza efficace consentono di prevenire crisi come quella del marzo 2023. Questo successo è riconducibile al fatto che il MVU dispone di una solida base normativa a livello europeo, applica una prassi di vigilanza armonizzata e i migliori approcci maturati nella prassi e attribuisce correttamente le priorità dell’attività di vigilanza.
- Ma noi tutti siamo chiamati a rafforzare ulteriormente la regolamentazione e la vigilanza nel contesto dell’innovazione e dei cicli dei mercati finanziari. Tra le altre cose, dobbiamo garantire che la regolamentazione includa anche l’intermediazione creditizia presso le istituzioni finanziarie non bancarie.
- Sulla base di una regolamentazione forte, dobbiamo promuovere una vigilanza qualitativa e un intervento precoce, in modo particolare laddove in genere iniziano a manifestarsi i problemi delle banche e degli altri istituti finanziari, ovvero nelle debolezze della cultura del rischio, della governance e dei modelli di business. Sulla base di specifici campanelli d’allarme (spie rosse), l’autorità di vigilanza può riconoscere precocemente criticità nella cultura del rischio, nella governance o nel modello di business. Dovrebbe quindi essere in grado di agire rapidamente e, se necessario, di intervenire con strumenti adeguati per risolvere il problema. È possibile intervenire tempestivamente con misure mirate senza che l’autorità di vigilanza si assuma la responsabilità di questi ambiti al posto dell’istituto.
- Sulla base degli insegnamenti tratti dalle crisi finanziarie degli ultimi decenni, dobbiamo sviluppare ulteriormente la regolamentazione e la vigilanza per raggiungere l’eccellenza, a beneficio di tutti noi. Dopo tutto, un settore finanziario sostenibile è alla base di un’economia sana.
Gentili Signore, egregi Signori,
sono lieto di partecipare al Simposio della Bundesbank.
Oggi vi condurrò in un viaggio attraverso i miei oltre 30 anni di esperienza nella gestione delle crisi nella vigilanza bancaria. Questo periodo comprende anche i miei dieci anni nel Meccanismo di vigilanza unico (MVU), che coincidono con il decimo anniversario della vigilanza bancaria europea.
Nello specifico, analizzerò tre temi e indicherò alcuni insegnamenti per il futuro:
- In primo luogo, alcune osservazioni e insegnamenti tratti dalle crisi finanziarie con l’esperienza di oltre trent’anni nella vigilanza.
- In secondo luogo, l’importanza e i risultati dei primi dieci anni del MVU, che a sua volta è nato da una crisi, quella dell’euro.
- Infine, mostrerò gli aspetti su cui la vigilanza dovrebbe concentrarsi in futuro.
Permettetemi innanzitutto di riassumere: una forte vigilanza bancaria è essenziale per la creazione di valore economico. Dobbiamo quindi rafforzare la vigilanza qualitativa sulla base di una regolamentazione forte e concentrarci sull’intervento precoce, soprattutto laddove in genere traggono origine i problemi delle banche, ovvero le debolezze nella cultura del rischio, nella governance e nei modelli di business. La vigilanza bancaria e i suoi strumenti devono continuare a evolversi nel contesto dell’innovazione in questi settori.
Insegnamenti tratti da oltre trent'anni di crisi finanziarie
Negli ultimi trent’anni ho lavorato presso la Federal Reserve Bank di New York, il Comitato di Basilea e la Banca Centrale Europea. In questo periodo, ho vissuto direttamente o indirettamente quasi tutte le crisi finanziarie dall’inizio degli anni Novanta, che sono riassunte in questa diapositiva. Esse si estendono sui tre continenti America, Europa e Asia e riguardano un’ampia gamma di classi di attività: dai prestiti alle imprese e sovrani, agli immobili commerciali, agli immobili residenziali, ai mercati dei capitali e alle attività di trading e in derivati. Nella diapositiva, le crisi sono organizzate a seconda che le banche siano state coinvolte direttamente o indirettamente o che non siano state coinvolte affatto.
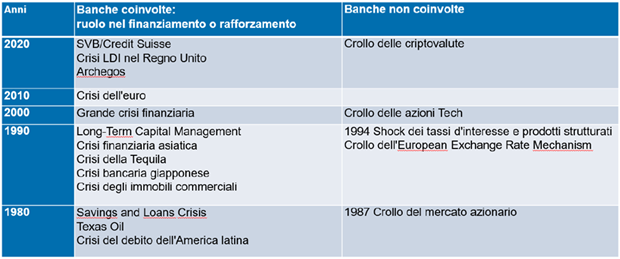
Emerge un quadro chiaro: quasi tutte le crisi sono state direttamente finanziate o rafforzate dal settore bancario. Ad esempio, il settore bancario è direttamente esposto al debito dei Paesi economicamente meno sviluppati, al mercato immobiliare commerciale e alla crisi dell’euro. Durante la crisi del Long-Term Capital Management (LTCM), le banche hanno finanziato il settore dei fondi speculativi con i loro servizi di prime brokerage. Durante la crisi finanziaria globale del 2008 e del 2009, le banche pensavano di essersi liberate delle loro esposizioni dirette ai subprime, mentre in realtà queste venivano riportate in bilancio sotto forma di carta commerciale garantita da attività (Asset-Backed Commercial Paper) o di cartolarizzazioni. In definitiva, sono state le banche a creare e finanziare il cosiddetto sistema bancario collaterale. Anche in questo caso, tali rischi sono ricomparsi nei bilanci delle banche durante il crollo. Alcune di queste crisi, come quella dell’euro, della crisi finanziaria globale (GFC) o del Giappone, hanno avuto un forte impatto negativo sulla crescita economica. Naturalmente, sullo sfondo c’erano spesso anche macro-tendenze più ampie, di solito sotto forma di bolle creditizie, finanziate in genere dalle stesse banche.
Al contrario, le crisi in cui il settore bancario non è stato coinvolto sono state piuttosto lievi o addirittura insignificanti. Lo scoppio della bolla tecnologica nel 2000 non ha causato alcuna instabilità dei mercati finanziari e ha provocato solo una lieve recessione. Il crollo della bolla delle criptovalute non ha avuto alcun effetto sui mercati finanziari o sull’economia, in quanto non c’è stata praticamente alcuna interfaccia con il settore bancario. L’effetto del crollo del mercato azionario del 1987 sull’economia è stato contenuto.
Le maggiori crisi finanziarie e i loro effetti sull’economia reale sembrano quindi essere legati alle crisi bancarie, e questo perché le banche sono rilevanti dal punto di vista sistemico per il loro ruolo nella trasformazione delle scadenze e si collocano al centro dell’intermediazione creditizia. Se il flusso del credito viene frenato, è come se il cuore non fornisse più sangue al corpo. La situazione può essere esacerbata da un panico sistemico nel settore bancario se vengono ritirati i depositi immediatamente disponibili e vengono liquidate le posizioni a più lungo termine. È quanto è avvenuto sia nel 2008 che nel marzo 2023.
Tali crisi hanno ripetutamente portato a un incisivo intervento statale per ridurre al minimo la diffusione sistemica di una crisi nel settore bancario.
Questa esperienza è anche il motivo per cui le banche di rilevanza sistemica sono state ulteriormente regolamentate. I rischi sistemici devono essere tenuti sotto controllo con cuscinetti di capitale più elevati e piani di liquidazione credibili. In questo modo, la politica intende prevenire il problema dell’azzardo morale.
Infine, l’importanza delle banche per l’insorgenza e la gravità delle crisi finanziarie è il motivo per cui una vigilanza bancaria indipendente ed efficace è così rilevante per la stabilità finanziaria e la crescita sostenibile.
Dieci anni di MVU: una storia di successo
Permettetemi ora di parlare dei primi dieci anni del Meccanismo di vigilanza unico (MVU), ai quali ho avuto l’onore di partecipare. Il MVU è esso stesso figlio di una grave crisi finanziaria, quella dell’euro dal 2010 al 2012. Ciò che ha reso speciale questa crisi è stato il fatto che i titoli di Stato presentavano rischi di insolvenza e allo stesso tempo le banche nazionali hanno accumulato grandi rischi da tali titoli nei loro bilanci, il cosiddetto nesso tra banche e soggetti sovrani.
Con il MVU, istituito nel 2014, è stata introdotta una vigilanza bancaria globale per l’area dell’euro. L’obiettivo era proprio quello di arginare questo pericolo derivante dalla combinazione di debito pubblico e grandi rischi delle banche nazionali e di vigilare sui rischi delle banche che operano a livello transfrontaliero nell’Eurozona in una prospettiva globale. Così come il Meccanismo di risoluzione unico e il Sistema europeo di assicurazione dei depositi, che deve ancora essere introdotto, il MVU è uno dei pilastri dell’Unione bancaria.
Il MVU si è rivelato un grande successo nel prevenire future crisi nell’area dell’euro. A mio avviso, questo successo è riconducibile ai seguenti elementi.
In primo luogo, con il MVU è stata introdotta una solida base normativa a livello dell’euro, che consente una sorveglianza efficace nell’area dell’euro. Al riguardo va citato in particolare l’articolo 16 del Regolamento sul MVU, che richiede esplicitamente un intervento precoce da parte della vigilanza MVU qualora insorgano dei problemi. Il documento elenca l’intera gamma di competenze e strumenti di vigilanza che l’autorità di vigilanza può utilizzare per un intervento precoce nella fase di going concern. Il dispositivo è rafforzato da una formulazione basata sui principi, che stabiliscono quando intervenire. Per gli interventi si applica il principio secondo cui i rischi di una banca non sono più proporzionali alla sua gestione del rischio, ai suoi controlli del rischio e alle sue risorse di capitale e di liquidità. In questo modo l’autorità di vigilanza dispone del margine di manovra necessario per adottare le misure appropriate al momento opportuno.
Nel corso degli ultimi dieci anni, il MVU si è avvalso di queste competenze. Esso ha quindi garantito una riduzione significativa dei prestiti in sofferenza delle banche dell’area dell’euro e un aumento significativo delle riserve di capitale e di liquidità.
In secondo luogo, il MVU ha consentito di istituire una prassi di vigilanza forte e armonizzata, basata su procedure solide che si fondano sulle best practices delle autorità nazionali.
In terzo luogo, nell’ambito della vigilanza MVU vengono effettuate analisi comparative tra gli istituti sottoposti a sorveglianza, le cosiddette peer analysis. In questo modo, l’autorità di vigilanza può far rispettare le best practices presso gli assoggettati. La promozione delle best practices nel settore è stata ulteriormente rafforzata dalla riorganizzazione del MVU nel 2020 e dall’introduzione di una forte vigilanza trasversale.
In quarto luogo, il MVU è riuscito a combinare con successo la prospettiva macro e la vigilanza microprudenziale. Questo è già pianificato a livello strategico e porta a una definizione mirata delle priorità dell’attività di vigilanza nella prassi. Vi faccio un esempio. Il MVU ha analizzato preventivamente in che modo un processo meno ordinato di normalizzazione della politica monetaria avrebbe influenzato il profilo di rischio del settore bancario. Questa analisi ha portato alle seguenti iniziative di vigilanza preventive:
- Sia il reddito che il valore attuale dei fondi propri sono stati analizzati mediante stress test sulle variazioni dei tassi di interesse. Di conseguenza, nella crisi del 2023 le banche dell’UE hanno registrato solo perdite non realizzate di 78 miliardi di euro sulle attività immediatamente negoziabili. Negli Stati Uniti la cifra era dieci volte superiore.
- Gli stress test sui deflussi di liquidità sono stati utilizzati per testare il tempo di sopravvivenza degli istituti, che va oltre i trenta giorni.
- I rischi di controparte sono stati analizzati orizzontalmente, ossia in modo comparativo.
- Alla luce della situazione, l’attenzione si è concentrata sui rischi di credito in aree fortemente influenzate dall’inflazione, come l’attività di leveraged finance, i prestiti per immobili commerciali e residenziali e i prestiti al consumo.
Questo tipo di iniziative di vigilanza ha aiutato il settore bancario dell’area dell’euro a superare con successo le crisi della pandemia, della guerra di aggressione da parte della Russia, della repentina inflazione e della conseguente crisi del marzo 2023.
Insegnamenti tratti per la regolamentazione e la vigilanza future
Ma non possiamo riposare sugli allori. La vigilanza deve continuare a migliorare, perché l’innovazione finanziaria e i rischi che ne derivano sono in continua evoluzione.
Per quanto riguarda la regolamentazione, mi concentrerei sui seguenti ambiti:
innanzitutto, l’attuazione di Basilea III è fondamentale. Abbiamo compreso l’importanza di un sistema bancario resiliente per resistere alle crisi finanziarie ed evitarle. Le debolezze del settore bancario possono ripercuotersi rapidamente sull’economia reale. Sono inoltre possibili aggiustamenti a Basilea III per tenere conto degli insegnamenti tratti nel 2023, come le ipotesi sui deflussi di liquidità nel LCR.
In secondo luogo, occorre comprendere come viene intermediato il credito nell’economia reale. Dobbiamo essere in grado di riconoscere i casi in cui i prestiti di tipo bancario con trasformazione delle scadenze e leva finanziaria vengono concessi al di fuori del sistema bancario. Ad esempio, la BRI potrebbe raccogliere statistiche globali sull’intermediazione creditizia presso le istituzioni finanziarie non bancarie (IFNB), analogamente a quanto fatto per i mercati dei derivati negli anni Novanta. Al momento, questo è un grande angolo morto negli sforzi delle autorità per prevenire le crisi finanziarie. Su questa base, le autorità di regolamentazione possono adattare in maniera più efficace il perimetro della regolamentazione all’evoluzione dell’intermediazione creditizia.
In terzo luogo, è necessario comprendere l’interdipendenza delle banche con le IFNB che erogano prestiti e ad elevata leva finanziaria. Nel 2008, l’economia reale ha erogato crediti tramite titoli del mercato monetario garantiti. Tale «sistema bancario ombra» era strettamente interconnesso con le banche. Oggi constatiamo una crescita delle interconnessioni tra banche e società di private equity e fondi di credito. In futuro dovremo probabilmente tenere d’occhio anche le interrelazioni tra banche e società di criptovalute.
Se constatiamo prestiti simili a quelli delle banche con trasformazione delle scadenze e leva finanziaria al di fuori del settore bancario, la regolamentazione deve essere adattata per prevenire crisi future. Dopo la crisi del LTCM, abbiamo provato con la cosiddetta regolamentazione indiretta, ma poi è arrivato Archegos, per esempio. Occorre ora esaminare anche approcci normativi più diretti, come quelli attualmente esaminati dal FSB per queste e altre IFBN.
Nel quadro di una regolamentazione efficace, dobbiamo garantire che la vigilanza bancaria rimanga indipendente e disponga delle competenze per agire tempestivamente, ossia nella fase di calma, quella di going concern.
La crisi del marzo 2023 ha mostrato che le banche possono trovarsi molto rapidamente in difficoltà nonostante il rispetto dei requisiti di capitale e di liquidità. Spesso sono i fattori qualitativi, complessi e difficili da misurare, a essere fatali per un istituto. L’autorità di vigilanza necessita quindi dell’intera gamma di competenze durante la fase di going concern, ossia nella fase di calma, per poter intervenire tempestivamente.
Attraverso le competenze necessarie, la vigilanza deve agire in modo preventivo ed efficace, identificare precocemente i problemi e, se necessario, intervenire rapidamente per rimediare alle carenze.
Se analizziamo le cause dei problemi bancari più gravi, esse sono quasi sempre riconducibili alle tre cause citate all’inizio: debolezze nella cultura del rischio, nella governance e nei modelli di business. L’autorità di vigilanza deve quindi intervenire proprio in queste aree in una fase precoce, cioè prima che tali debolezze si manifestino con perdite e lacune nella capitalizzazione e nella liquidità, perché quando si arriva a questo punto, diventa sempre più difficile stabilizzare la banca.
Talvolta si obietta che l’intervento precoce dell’autorità costituisca un’eccessiva ingerenza nella libertà economica dell’istituto, in quanto l’autorità di vigilanza non è responsabile della governance, della cultura o del modello di business.
In questo caso risponderei come segue: non è compito dell’autorità di vigilanza gestire una banca o determinare il modello di business. Tale responsabilità è in capo all’istituto stesso. L’autorità di vigilanza deve però essere in grado di riconoscere quando una cultura del rischio o una governance inadeguata o un modello di business scadente mettono sempre più a rischio la sicurezza dell’istituto. È possibile individuare una serie di campanelli d’allarme che, se si accumulano, indicano che la cultura del rischio, la governance o il modello di business non funzionano correttamente. Possiamo basarci su una metodologia strutturata di tali segnali, che includono, ad esempio:
- un consiglio di amministrazione privo delle necessarie competenze in relazione al modello di business;
- un amministratore delegato dominante senza sufficienti controlli e contrappesi;
- nessuna contestazione delle scelte della direzione da parte del consiglio di amministrazione;
- sistemi di remunerazione e incentivi che promuovono solo la crescita e non hanno nulla a che fare con la condotta d’affari e il controllo dei rischi. Anche se questi elementi esistono nominalmente, nulla viene fatto se sono violati da «maghi degli affari»;
- nessun rispetto per la regolamentazione e la vigilanza. Ad esempio, le informazioni non vengono fornite o non vengono effettuate segnalazioni importanti;
- i risultati dell’audit vengono ignorati e non vi si pone rimedio;
- prima viene la crescita, poi le infrastrutture e i controlli;
- concentrazione dell’assunzione di rischi con elevati grandi rischi che si manifestano al di fuori dei sistemi di rischio;
- coinvolgimento in procedimenti penali e di enforcement.
Questo elenco non è esaustivo. L’operato della vigilanza può essere ulteriormente rafforzato mediante analisi comparative di buone e cattive pratiche.
Più spie rosse si accendono e più i problemi si manifestano sistematicamente in tutta l’azienda, maggiore è il rischio per la resilienza e più incisivo deve essere l’intervento dell’autorità di vigilanza. La vigilanza non determinerà mai la cultura, la governance o il modello di business di un istituto. Non è questo il suo ruolo. Tuttavia, può adottare misure per rimediare a carenze palesi o mitigare i rischi che ne derivano. Questi includono, ad esempio:
- imporre supplementi di capitale più elevati, specifici per l’istituto, in caso di aumento dei rischi e di scarsi controlli del rischio;
- assicurarsi che i sistemi di remunerazione si basino anche su una buona gestione del rischio e sui controlli e non solo sulla crescita;
- nei casi più gravi di cattiva governance da parte di un istituto, vietare la crescita di unità aziendali mal gestite e controllate;
- esigere un miglioramento degli stress test degli istituti che mostrino il rapporto tra rischio e rendimento e siano incorporati nella strategia;
- infliggere multe, se le irregolarità non vengono rimosse.
In casi particolarmente gravi, l’autorità di vigilanza deve riesaminare la garanzia di un’attività irreprensibile e revocare l’autorizzazione o imporre divieti di esercizio della professione. In questo frangente emerge l’utilità di un Senior Managers Regime, che consente di associare un cattivo comportamento di assunzione dei rischi alla responsabilità personale. Il punto di forza di un tale regime risiede anche nel fatto che esso svolge un effetto preventivo e contribuisce a evitare che si verifichino violazioni.
È importante che la vigilanza riconosca precocemente i problemi, agisca rapidamente e, se necessario, intervenga con strumenti adeguati per rimediarvi. Ciò deve avvenire in modo strutturato, trasparente e proporzionale.
Conclusioni
Permettetemi di riassumere: oltre trent’anni di crisi finanziarie hanno dimostrato che il settore bancario si colloca quasi sempre al centro di questa problematica.
Una forte regolamentazione e una vigilanza preventiva del settore bancario sono fondamentali per la stabilità dei mercati finanziari e la crescita sostenibile.
Le esperienze maturate con il MVU, che quest’anno celebra il suo decimo anniversario ed è esso stesso figlio della crisi finanziaria, hanno mostrato che una regolamentazione forte e una vigilanza efficace consentono di prevenire crisi come quella del marzo 2023, ma noi tutti siamo chiamati a rafforzare ulteriormente la regolamentazione e la vigilanza nel contesto dell’innovazione e dei cicli dei mercati finanziari. Tra le altre cose, dobbiamo garantire che la regolamentazione includa anche l’intermediazione creditizia presso le istituzioni finanziarie non bancarie. Sulla base di una regolamentazione forte, dobbiamo promuovere una vigilanza qualitativa e un intervento precoce, in modo particolare laddove in genere iniziano a manifestarsi i problemi delle banche, ovvero nelle debolezze della cultura del rischio, della governance e dei modelli di business. È possibile intervenire tempestivamente con misure mirate senza che l’autorità di vigilanza si assuma la responsabilità di questi ambiti al posto della banca.
Negli ultimi anni abbiamo ottenuto molti risultati. Sulla base degli insegnamenti tratti dalle crisi finanziarie degli ultimi decenni, in cui l’intermediazione creditizia di tipo bancario ha quasi sempre svolto un ruolo, dobbiamo sviluppare ulteriormente la regolamentazione e la vigilanza per raggiungere l’eccellenza, a beneficio di tutti noi. Dopo tutto, un settore finanziario sostenibile è alla base di un’economia sana.