Schlüsselaussagen
- Die Analyse vergangener Finanzkrisen zeigt es: Finanzkrisen hatten immer dann grössere Auswirkungen, wenn Banken in ihrer Rolle als Finanzierer beteiligt waren. Daher ist eine unabhängige, effektive Bankenaufsicht so wichtig ist für die Finanzstabilität und für nachhaltiges Wirtschaftswachstum.
- Die Erfahrungen des SSM haben gezeigt, dass eine starke Regulierung und eine schlagkräftige Aufsicht Krisen wie jener vom März 2023 vorbeugen können. Dieser Erfolg ist darauf zurückzuführen, dass der SSM eine solide europaweite regulatorische Grundlage hat, dass der SSM eine harmonisierte Aufsichtspraxis und die besten Ansätze aus der Praxis anwendet und die Aufsichtstätigkeit richtig priorisiert.
- Aber alle müssen weiter die Regulierung und Aufsicht im Kontext der Innovation und der Finanzmarktzyklen stärken. So müssen wir unter anderem dafür sorgen, dass die Regulierung auch bankartige Kreditintermediation ausserhalb des Bankensektors erfasst.
- Auf der Basis einer starken Regulierung müssen wir die qualitative Aufsicht und die Frühintervention vorantreiben. Dies gilt vor allem dort, wo die Probleme bei Banken und anderen Finanzinstituten in der Regel beginnen, nämlich bei Schwächen in der Risikokultur, der Governance und der Geschäftsmodelle. Anhand von typischen Anzeichen (red flags) kann die Aufsicht Probleme in der Risikokultur, der Governance oder dem Geschäftsmodell frühzeitig erkennen. Dann sollte sie schnell handeln und, wenn nötig, mit angemessen Instrumenten eskalieren können, um das Problem zu beheben. Die Frühintervention kann mit gezielten Massnahmen erreicht werden, ohne dass die Aufsicht anstelle des Instituts die Verantwortung für diese Bereiche übernimmt.
- Basierend auf den Lehren aus den Finanzkrisen der letzten Jahrzehnte müssen wir die Regulierung und Aufsicht in Richtung Best-in-Class weiterentwickeln – zum Wohle von uns allen. Denn ein nachhaltiger Finanzsektor ist das Fundament einer gesunden Wirtschaft.
Sehr geehrte Damen und Herren
Ich freue mich, am Bundesbank-Symposium teilzunehmen.
Heute nehme ich Sie mit auf eine Reise durch meine mittlerweile über 30jährige Erfahrung im Krisenmanagement bei der Bankenaufsicht. Diese Zeit beinhaltet auch meine zehn Jahre beim SSM, die mit dem zehnjährigen Jubiläum der Europäischen Bankenaufsicht zusammenfallen.
Konkret werde ich heute drei Themen beleuchten und einige Lehren für die Zukunft ziehen:
- Erstens einige Beobachtungen und Lehren aus den Finanzkrisen mit der Erfahrung von über dreissig Jahren in der Aufsicht.
- Zweitens die Bedeutung und Errungenschaften der ersten zehn Jahre des SSM, welcher ja selber aus einer Krise, der Eurokrise, geboren wurde.
- Drittens zeige ich auf, worauf sich die Aufsicht in der Zukunft fokussieren sollte.
Lassen Sie mich vorab festhalten: Eine starke Bankenaufsicht ist essenziell für die wirtschaftliche Wertschöpfung. Daher müssen wir auf der Basis einer starken Regulierung die qualitative Aufsicht stärken und uns auf die Frühintervention konzentrieren, vor allem dort, wo die Probleme bei den Banken in den meisten Fällen beginnen, nämlich bei Schwächen in der Risikokultur, der Governance und den Geschäftsmodellen. Die Bankenaufsicht und ihre Instrumente müssen sich auch vor dem Hintergrund der Innovation in diesen Bereichen stetig weiterentwickeln.
Lehren aus 30+ Jahren Finanzkrisen
Über die letzten dreissig Jahre habe ich bei der Federal Reserve Bank of New York, beim Basler Ausschuss und bei der Europäischen Notenbank gearbeitet. In dieser Zeit habe ich direkt oder indirekt fast alle Finanzkrisen seit Anfang der 1990er Jahre erlebt.
In dieser Slide fasse ich diese Krisen zusammen. Diese erstrecken sich über die drei Kontinente USA, Europa und Asien mit einer breiten Spanne von Asset Classes: von Corporate und Sovereign Lending, über Commercial Real Estate, Residential Real Estate, bis hin zu Capital Markets und Trading- und Derivatives-Aktivitäten. Auf der Slide sind die Krisen danach organisiert, ob die Banken direkt oder indirekt involviert waren oder ob sie gar nicht involviert waren.
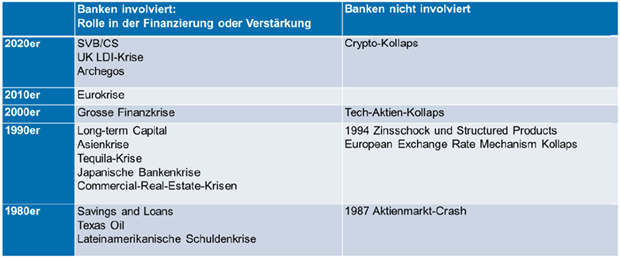
Es ergibt sich ein klares Bild: Fast alle dieser Krisen wurden vom Bankenbereich entweder direkt finanziert oder verstärkt. Der Bankensektor war zum Beispiel direkt exponiert bei Schulden wirtschaftlich weniger entwickelter Länder, im Gewerbeimmobilienmarkt und in der Eurokrise. In der LTCM-Krise haben die Banken mit ihren Prime-Brokerage-Dienstleistungen den Hedge-Fund-Sektor finanziert. In der globalen Finanzkrise von 2008 und 2009 dachten die Banken, sie hätten ihre direkten Subprime-Exposures abgeworfen, obschon diese entweder in Form von Asset Backed Commercial Paper Vehicles oder Securitizations wieder zurück in die Bilanz kamen. Letztlich waren es die Banken, die das sogenannte Schattenbanken-System aufbauten und finanzierten. Auch hier kamen während des Kollapses diese Risiken wieder in die Bilanzen der Banken zurück. Einige dieser Krisen, wie die Eurokrise, GFC, oder Japan hatten einen massiven negativen Effekt auf das Wirtschaftswachstum. Natürlich waren auch oft grössere Makrotrends im Hintergrund, normalerweise in Form von Kreditblasen, die typischerweise von den Banken selbst finanziert wurden.
Demgegenüber waren die Krisen, in die der Bankensektor nicht involviert war, recht mild oder gar insignifikant. Das Platzen der Tech-Blase im Jahr 2000 hat keine Finanzmarktinstabilität mit sich gebracht und nur zu einer milden Rezession geführt. Der Kollaps der Krypto-Blase hatte keine Wirkung auf die Finanzmärkte oder Wirtschaft, da es praktisch keine Schnittstelle zum Bankensektor gab. Der Effekt des Aktienmarkt-Crashs von 1987 auf die Wirtschaft war beschränkt.
Die grössten Finanzkrisen und deren Effekt auf die Realwirtschaft scheinen also mit Bankenkrisen verbunden zu sein. Dies, weil Banken sowohl wegen ihrer Rolle in der Fristentransformation systemrelevant sind als auch im Zentrum der Kreditintermediation stehen. Wenn der Kreditfluss gedrosselt wird, ist es, wie wenn das Herz den Körper nicht mehr mit Blut versorgt. Dies kann verstärkt werden von einer systemischen Panik im Bankenbereich, wenn sofort verfügbare Einlagen abgezogen und längerfristige Positionen liquidiert werden. Dies war sowohl 2008 wie auch im März 2023 so geschehen.
Solche Krisen führten immer wieder zu starken Eingriffen des Staates, um das systemische Ausbreiten einer Krise im Bankensektor zu minimieren.
Diese Erfahrung ist auch der Grund, weshalb systemrelevante Banken zusätzlich reguliert wurden. Mit höheren Kapitalpuffern und mit glaubwürdigen Abwicklungsplänen sollen die systemweiten Risiken unter Kontrolle gebracht werden. Die Politik will damit das Problem des Moral Hazards unterbinden.
Und schliesslich ist diese Bedeutung der Banken für das Entstehen und die Schwere von Finanzkrisen der Grund, warum eine unabhängige, effektive Bankenaufsicht so wichtig ist für die Finanzstabilität und für nachhaltiges Wachstum.
Zehn Jahre SSM – eine Erfolgsgeschichte
Erlauben Sie mir nun über die ersten zehn Jahre des Single Supervisory Mechanism (SSM) zu sprechen, wo ich die Ehre hatte, mitzuwirken. Der SSM ist selbst das Kind einer massiven Finanzkrise, nämlich der Eurokrise von 2010 bis 2012. Was diese Krise speziell machte, war die Tatsache, dass Ausfallrisiken bei Staatsanleihen bestanden und gleichzeitig nationale Banken Klumpenrisiken von solchen Bonds in ihren Bilanzen aufbauten, der sogenannte Sovereign-Bank-Nexus.
Mit dem 2014 gegründeten SSM wurde eine übergreifende Bankenaufsicht für die Eurozone eingeführt. Ziel war es, genau diese Gefahr aus der Kombination von nationaler Staatsverschuldung und den Klumpenrisiken bei den nationalen Banken zu bändigen und die Risiken von im Euroraum grenzüberschreitend tätigen Banken aus einer Gesamtsicht zu beaufsichtigen. Der SSM ist, analog dem Single Resolution Mechanism und dem noch einzuführenden European Deposit Guarantee Scheme, Teil der Bankenunion.
Der SSM hat sich als grosser Erfolg erwiesen, um zukünftigen Krisen in der Eurozone vorzubeugen. Dieser Erfolg ist aus meiner Sicht auf folgende Elemente zurückzuführen.
Erstens hat der SSM eine starke regulatorische Grundlage auf Euroebene eingeführt. Sie erlaubt eine schlagkräftige, eurozonenweite Aufsicht. Hier ist vor allem der Artikel 16 der SSM-Regulierung zu erwähnen. Er verlangt explizit Frühintervention von der SSM-Aufsicht, wenn sich Probleme abzeichnen. Er listet die volle Palette von Aufsichtskompetenzen und Instrumenten auf, welche die Aufsicht in der Going-Concern-Phase für Frühinterventionen ergreifen kann. Verstärkt wird das Dispositiv mit einer prinzipienbasierten Formulierung, wann eingegriffen werden soll. Es gilt für Interventionen nämlich das Prinzip, dass die Risiken einer Bank nicht mehr im Verhältnis zu deren Risikomanagement, Risikokontrollen und Kapital- und Liquiditätsressourcen stehen. Dies gibt der Aufsichtsbehörde den nötigen Spielraum, um zum richtigen Zeitpunkt die geeigneten Massnahmen zu ergreifen.
Über die letzten zehn Jahre hat der SSM diese Kompetenzen genutzt. Der SSM hat so dafür gesorgt, dass die notleidenden Kredite der Banken in der Eurozone stark heruntergefahren und die Kapital- und Liquiditäts-Puffer stark angehoben wurden.
Zweitens hat der SSM eine starke, harmonisierte Aufsichtspraxis aufgebaut. Sie basiert auf robusten Vorgehensweisen, die auf den Best Practices der nationalen Behörden aufbauen.
Drittens kommen in der SSM-Aufsicht vergleichende Analysen zwischen den Beaufsichtigten zum Einsatz, sogenannte Peer Analyses. Damit können die besten Praktiken bei den Beaufsichtigten von der Aufsicht durchgesetzt werden. Dieses Fördern von Best Practices in der Branche wurde noch verstärkt, indem im Jahr 2020 der SSM reorganisiert und eine starke Querschnittsaufsicht eingeführt wurde.
Viertens hat der SSM erfolgreich die Makro-Perspektive mit der mikro-prudentiellen Aufsicht verbunden. Dies wird bereits auf strategischer Ebene geplant und führt auf praktischer Ebene zu einer zielgerichteten Priorisierung der Aufsichtstätigkeit. Ich gebe Ihnen dazu gerne ein Beispiel. So hat der SSM im Voraus analysiert, wie ein wenig geordneter geldpolitischer Normalisierungsprozess das Risikoprofil des Bankensektors beeinflussen würde. Aus dieser Analyse resultierten die folgenden vorbeugenden Aufsichtsinitiativen:
- Sowohl Erträge wie auch der Eigenmittel-Barwert wurden mittels Stresstests zu den Zinsänderungen analysiert. Dadurch hatten die EU-Banken in der Krise von 2023 nur 78 Milliarden Euro an nicht realisierten Verlusten bei den sofort verkäuflichen Aktiven zu verzeichnen. In den USA waren es zehnmal so viel.
- Mit Stresstests zu den Liquiditätsabflüssen wurde die Überlebenszeit der Institute, die über dreissig Tage hinaus geht, getestet.
- Gegenparteirisiken wurden horizontal, also vergleichend, geprüft.
- Situationsbedingt wurden Kreditrisiken in stark inflationsbetroffenen Bereichen in den Fokus genommen, wie beispielsweise das Leveraged-Finance-Geschäft, Kredite für Geschäfts- und Wohnimmobilien sowie Konsumkredite.
Diese Art von Aufsichtsinitiativen haben dazu beigetragen, dass der Bankenbereich der Eurozone erfolgreich die Krisen der Pandemie, des Angriffskriegs von Russland, der plötzlichen Inflation und die daraus folgende Krise vom März 2023 überstanden hat.
Lehren für die zukünftige Regulierung und Aufsicht
Aber wir können uns nicht auf unseren Lorbeeren ausruhen. Die Aufsicht muss sich ständig weiter verbessern. Denn die Finanzinnovation und die daraus folgenden Risiken wandeln sich ständig.
Auf der Seite der Regulierung würde ich den Fokus auf folgende Bereiche legen:
Erstens ist es zentral, dass Basel III umgesetzt wird. Wir haben gesehen, wie wichtig ein resilientes Bankensystem ist, um Finanzkrisen auszustehen und zu vermeiden. Schwächen im Bankenbereich können schnell auf die Realwirtschaft überschwappen. Es gibt auch mögliche Adjustierungen zu Basel III, um den Lehren von 2023 gerecht zu werden, wie zum Beispiel die Annahmen zum Liquiditätsabfluss im LCR.
Zweitens müssen wir verstehen, wie Kredite in der Realwirtschaft vermittelt werden. Wir müssen erfassen können, wo bankartig Kredite mit Fristentransformation und mit Hebel ausserhalb des Bankensystems vergeben werden. So könnte zum Beispiel die BIS die Kreditintermediation bei den sogenannten Non Bank Financial Institutions (NBFI) global statistisch erfassen, ähnlich wie sie es in den 1990er Jahren für die Derivatemärkte gemacht hat. Im Moment ist dies ein grosser Blind-Spot im Bestreben der Behörden, Finanzkrisen vorzubeugen. Darauf abgestützt können die Regulatoren dann besser den Perimeter der Regulierung bei der sich wandelnden Kreditintermediation anpassen.
Drittens müssen wir verstehen, wie Banken mit kreditvergebenden und stark geleveragten NBFIs verflochten sind. 2008 vergab die Realwirtschaft Kredit mittels besicherten Geldmarktpapieren. Dieser "Schattenbanken"-Sektor war stark mit den Banken verflochten. Heute sehen wir wachsende Verflechtungen von Banken mit Private-Equity-Gesellschaften und Credit-Funds. In der Zukunft müssen wir vermutlich auch Verflechtungen zwischen Banken und Krypto-Unternehmen vermehrt auf dem Radar haben.
Wenn wir bankartige Kreditvergabe mit Fristentransformation und Hebel ausserhalb des Bankensektors sehen, muss die Regulierung angepasst werden, um zukünftigen Krisen vorbeugen zu können. Nach LTCM haben wir es mit der sogenannten indirekten Regulierung versucht. Dann kam aber zum Beispiel Archegos. Es müssen jetzt auch direktere regulatorische Ansätze geprüft werden, so wie sie das FSB derzeitig für solche und andere NBFIs prüft.
Innerhalb des Rahmens einer effektiven Regulierung müssen wir dafür sorgen, dass die Bankenaufsicht unabhängig bleibt und die Kompetenzen hat, früh, also in der Phase der Ruhe, im Going Concern, zu handeln.
Die Krise vom März 2023 hat gezeigt, dass Banken trotz eingehaltener Kapital- und Liquiditätsvorschriften sehr schnell in Schieflage geraten können. Oft sind es auch qualitative, vielschichtige und schwer zu messende Faktoren, die einem Institut zum Verhängnis werden. Die Aufsicht braucht also die volle Palette von Kompetenzen während des Going Concerns, also noch in der Phase der Ruhe, um früh intervenieren zu können.
Mit Hilfe der nötigen Kompetenzen muss die Aufsicht vorbeugend und wirksam handeln, Probleme früh identifizieren und wenn nötig schnell eskalieren, um die Missstände zu beheben.
Wenn wir die Ursachen der schwerwiegendsten Bankenprobleme analysieren, liegen sie wie eingangs gesagt fast immer an den folgenden drei Ursachen: Schwache Risikokultur, schwache Governance und schwache Geschäftsmodelle. Daher muss die Aufsicht genau in diesen Bereichen früh eingreifen, also bevor sich diese Schwächen in Verlusten und schwacher Kapitalisierung und Liquidität manifestieren. Denn wenn es so weit gekommen ist, wird es immer schwieriger die Bank zu stabilisieren.
Es wird manchmal eingewendet, dass eine behördliche Frühintervention einen exzessiven Eingriff in die Wirtschaftsfreiheit des Instituts darstelle, denn die Aufsicht sei nicht für die Governance, die Kultur oder das Geschäftsmodell verantwortlich.
Hier würde ich Folgendes erwidern: Es ist nicht die Rolle der Aufsicht, eine Bank zu führen oder das Geschäftsmodell zu bestimmen. Dafür ist das Institut selber verantwortlich. Aber die Aufsicht muss erkennen können, wenn eine schlechte Risikokultur oder Governance oder ein schlechtes Geschäftsmodell die Sicherheit des Instituts immer mehr gefährden. Man kann eine Reihe von sogenannten Red Flags identifizieren, die – wenn sie sich anhäufen – darauf hinweisen, dass die Risikokultur, die Governance oder das Geschäftsmodell nicht richtig funktionieren. Wir können uns auf eine strukturierte Methodik von diesen Red Flags stützen. Diese beinhalten zum Beispiel:
- Ein Verwaltungsrat ohne die nötigen Kompetenzen im Verhältnis zum Geschäftsmodell
- Dominierende CEO-Person ohne genügende Checks und Balances
- Kein Challenge der Geschäftsleitung durch den Verwaltungsrat
- Vergütungssysteme und Incentives, die nur Wachstum fördern und nichts mit Geschäftsverhalten und Risikokontrollen zu tun haben. Auch wenn diese Elemente nominal existieren, wird nichts getan, wenn sie durch "Rainmakers" verletzt werden.
- Kein Respekt vor der Regulierung und Aufsicht. So werden z.B. Auskünfte nicht erteilt oder wichtige Meldungen nicht rechtzeitig erstattet
- Audit Findings werden ignoriert und nicht behoben
- Wachstum zuerst, Infrastruktur und Kontrollen später
- Konzentriertes Risk-Taking mit hohen Klumpenrisiken, die ausserhalb der Risikosysteme anfallen
- Involvierung in Straf- und Enforcementverfahren
Diese Liste kann noch verlängert werden. Das Handeln der Aufsicht kann mit Hilfe von vergleichenden Analysen bezüglich guter und schlechter Praktiken weiter verstärkt werden.
Je mehr Lichter rot leuchten und je systematischer die Probleme sich firmenweit manifestieren, desto grösser ist die Gefahr für die Resilienz und umso stärker muss die Aufsicht bei solchen Red Flags agieren. Die Aufsicht wird nie die Kultur, die Governance oder das Geschäftsmodell eines Instituts bestimmen. Das ist nicht ihre Rolle. Sie kann aber Massnahmen ergreifen, um offensichtliche Missstände zu beheben oder die daraus folgenden Risiken zu mitigieren. Dazu zählen zum Beispiel:
- Höhere institutsspezifische Kapitalzuschläge verhängen bei erhöhten Risiken und schlechten Risikokontrollen
- Verfügen, dass Vergütungssysteme auch auf gutem Risikomanagement und Kontrollen basieren und nicht nur auf Wachstum
- In schweren Fällen von schlechter Governance eines Instituts das Wachstum in schlecht geführten und kontrollierten Geschäftseinheiten verbieten
- Verbesserte Stresstests der Institute verlangen, die das Verhältnis zwischen Risiko und Ertrag darstellen, und dass diese in die Strategie einfliessen
- Bussen aussprechen, wo die Missstände nicht behoben werden
In besonders schweren Fällen muss die Aufsicht die Gewähr der Organe überprüfen und entziehen oder Berufsverbote verhängen. Hier ist ein Senior Manager Regime hilfreich, mit dem schlechtes Risikoverhalten mit der persönlichen Verantwortlichkeit in Verbindung gebracht werden kann. Die Stärke eines Senior Manager Regimes besteht ausserdem darin, dass es präventiv wirkt und dazu beiträgt, dass es gar nicht zu Verletzungen kommt.
Wichtig ist, dass die Aufsicht Probleme früh erkennt, schnell handelt, und, wenn nötig, mit angemessen Instrumenten eskaliert, um das Problem zu beheben. Dies muss in einer strukturierten, transparenten und proportionalen Weise geschehen.
Fazit
Lassen Sie mich zusammenfassen: 30+ Jahre von Finanzkrisen haben gezeigt, dass der Bankenbereich fast immer im Zentrum liegt.
Eine starke Regulierung und eine vorbeugende Aufsicht des Bankenbereichs sind kritisch für Finanzmarktstabilität und nachhaltiges Wachstum.
Die Erfahrungen des SSM, der dieses Jahr sein zehnjähriges Jubiläum feiert und selbst ein Kind der Finanzkrise ist, haben gezeigt, dass eine starke Regulierung und eine schlagkräftige Aufsicht Krisen wie jener vom März 2023 vorbeugen können.
Aber alle müssen weiter die Regulierung und Aufsicht im Kontext der Innovation und der Finanzmarktzyklen stärken. So müssen wir unter anderem dafür sorgen, dass die Regulierung auch bankartige Kreditintermediation ausserhalb des Bankensektors erfasst. Auf der Basis einer starken Regulierung müssen wir die qualitative Aufsicht und die Frühintervention vorantreiben. Dies gilt vor allem dort, wo die Probleme bei Banken in der Regel beginnen, nämlich bei Schwächen in der Risikokultur, der Governance und der Geschäftsmodelle. Die Frühintervention kann mit gezielten Massnahmen erreicht werden, ohne dass die Aufsicht anstelle der Bank die Verantwortung für diese Bereiche übernimmt.
Wir haben in den letzten Jahren viel erreicht. Basierend auf den Lehren aus den Finanzkrisen der letzten Jahrzehnte, wo bankartige Kreditintermediation fast immer eine Rolle spielt, müssen wir die Regulierung und Aufsicht in Richtung Best-in-Class weiterentwickeln – zum Wohle von uns allen. Denn ein nachhaltiger Finanzsektor ist das Fundament einer gesunden Wirtschaft.