Messages clés
L’analyse des crises financières passées révèle que l’impact des crises financières a toujours été plus important lorsque les banques ont joué un rôle dans le financement. Cela explique l’importance d’une surveillance bancaire indépendante et efficace pour la stabilité financière et la croissance économique durable.
L’expérience du MSU a montré qu’une réglementation forte et une surveillance puissante peuvent prévenir des crises comme celle de mars 2023. Ce succès s’explique par le fait que le MSU dispose d’une base réglementaire paneuropéenne solide, qu’il applique des pratiques de surveillance harmonisées ainsi que les meilleures approches issues de la pratique et qu’il hiérarchise correctement les activités de surveillance.
Toutes et tous doivent cependant continuer de renforcer la réglementation et la surveillance face à l’innovation et aux cycles du marché financier. Il convient notamment de veiller à ce que la réglementation inclut aussi les activités d’intermédiation de type bancaire en matière de crédit qui sont effectuées hors du secteur bancaire.
Il est de notre responsabilité de faire avancer la surveillance qualitative et l’intervention précoce sur la base d’une réglementation solide. Cela s’applique surtout là où les problèmes débutent au sein des banques et autres établissements financiers, c.-à-d. en cas de faiblesses dans la culture du risque, la gouvernance et les modèles d’affaires. Sur la base d’indices typiques (red flags), l’autorité de surveillance peut identifier à un stade précoce les problèmes de culture du risque, de gouvernance ou de modèle d’affaires. Elle devrait alors agir rapidement et pouvoir, si nécessaire, recourir à des instruments d’escalade adéquats pour résoudre le problème. L’intervention précoce est possible par des mesures ciblées, sans que la surveillance n’assume la responsabilité de ces domaines à la place de l’établissement.
Sur la base des enseignements tirés des crises financières des dernières décennies, nous devons continuer de développer la réglementation et la surveillance « best-in-class », pour notre bien à toutes et à tous. La santé de l’économie dépend en effet d’un secteur financier durable.
Madame, Monsieur,
C’est pour moi un plaisir de participer au symposium de la Bundesbank.
Aujourd’hui, je vous propose une rétrospective de mes trente ans d’expérience en gestion des crises dans le cadre de la surveillance des banques. Cette période inclut notamment mes dix ans auprès du MSU, qui coïncident avec les dix ans de jubilé de la surveillance bancaire européenne.
Concrètement, j’aborderai aujourd’hui trois thèmes dont je tirerai quelques conclusions pour l’avenir :
Premièrement, des observations et des enseignements découlant des crises financières, dans la perspective de mes trente ans d’expérience dans la surveillance.
Deuxièmement, l’importance et les accomplissements des dix premières années du MSU, qui est lui-même né d’une crise : la crise de l’euro.
Troisièmement, les axes que devraient suivre la surveillance à l’avenir.
Au préalable, laissez-moi vous dire qu’une surveillance bancaire solide est essentielle à la création de valeur. C’est la raison pour laquelle nous devons consolider la surveillance qualitative sur la base d’une réglementation forte et nous concentrer sur l’intervention précoce. Cela vaut en particulier là où les problèmes commencent le plus souvent au sein des banques, à savoir les faiblesses relatives à la culture du risque, à la gouvernance et aux modèles d’affaires. La surveillance des banques et ses instruments doivent se développer continuellement face à l’innovation dans ces domaines.
Enseignements tirés de plus de trente ans de crises financières
Ces trente dernières années, j’ai travaillé auprès de la Réserve fédérale de New York, du Comité de Bâle et de la Banque centrale européenne. Durant cette période, j’ai vécu directement ou indirectement presque toutes les crises financières qui se sont produites depuis le début des années 1990.
Ces crises sont résumées dans cette diapositive. Elles couvrent les trois continents – États-Unis, Europe et Asie – et un large éventail de classes d’actifs : prêts souverains, prêts aux entreprises, commercial real estate, residential real estate, capital markets, opérations de négoce et sur dérivés. Sur la diapositive, les crises sont présentées en fonction de l’implication directe ou indirecte des banques, ou de leur absence d’implication.
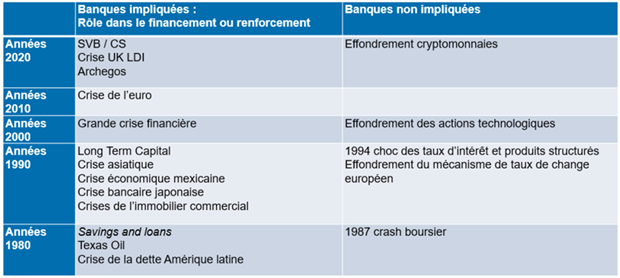
L’image qui se dessine est claire : la quasi-totalité de ces crises ont été soit financées directement, soit renforcées par le secteur bancaire. Le secteur bancaire est par exemple directement exposé en cas de dettes de pays économiquement moins développés, sur le marché de l’immobilier commercial et il l’était notamment lors de la crise de l’euro. Dans la crise LTCM, les banques ont financé le secteur des hedge funds par leurs prestations de courtage de gros (prime brokerage). Lors de la crise financière mondiale de 2008 et 2009, les banques pensaient avoir supprimé leur exposition directe aux subprimes, alors que celle-ci s’est retrouvée dans leur bilan soit sous forme d’asset backed commercial paper vehicles, soit sous forme de titrisations. En fin de compte, ce sont les banques qui ont mis en place et financé le système dit des banques parallèles. Ici aussi, ces risques se sont de nouveau retrouvés dans les bilans des banques au moment de l’effondrement. Certaines de ces crises, comme la crise de l’euro, GFC ou le Japon, ont eu des répercussions extrêmement négatives sur la croissance économique. Il est clair que souvent, des tendances de fonds plus importantes étaient aussi à l’œuvre, généralement sous forme de bulles du crédit, financées typiquement par les banques elles-mêmes.
À l’inverse, les crises sans implication du secteur bancaire étaient plutôt modérées, voire insignifiantes. L’éclatement de la bulle technologique en 2000 n’a pas engendré d’instabilité sur le marché financier et n’a abouti qu’à une récession pondérée. La rupture de la bulle des cryptomonnaies n’a pas eu d’incidence sur les marchés financiers ou l’économie, car il n’y avait presque aucune jonction avec le secteur bancaire. Et enfin, l’effet du crash boursier de 1987 sur l’économie a été limité.
Les plus grandes crises financières et leur effet sur l’économie réelle semblent par conséquent corrélés avec les crises bancaires. Ceci est dû au fait que les banques ont une importance systémique en raison de leur rôle dans la transformation des échéances et qu’elles sont au cœur des activités d’intermédiation du crédit. Lorsque le flux du crédit est interrompu, c’est comme si le cœur arrêtait d’approvisionner le corps en sang. Cette situation peut être encore accentuée par une panique systémique dans le secteur bancaire, lorsque des dépôts immédiatement disponibles sont retirés et des positions à long terme liquidées. Cela s’est produit en 2008 et en mars 2023.
De telles crises ont toujours suscité des interventions musclées de l’État afin de limiter la propagation d’une crise dans le secteur bancaire à l’ensemble du système.
Cette expérience explique pourquoi les banques d’importance systémique ont fait l’objet d’une réglementation supplémentaire. Les risques systémiques doivent être maîtrisés par des volants de fonds propres plus élevés et des plans de liquidation crédibles. La politique entend ainsi empêcher le problème d’aléa moral.
Et en définitive, le rôle des banques dans l’apparition et la gravité des crises financières explique pourquoi il est si important de disposer d’une surveillance bancaire indépendante et efficace pour assurer la stabilité financière et la croissance durable.
Dix ans de MSU : une histoire à succès
Permettez-moi de vous parler maintenant des dix premières années du mécanisme de surveillance unique (MSU), dans lequel j’ai eu l’honneur de collaborer. Le MSU est lui-même né d’une crise financière massive, à savoir la crise de l’euro de 2010 à 2012. La spécificité de cette crise résidait dans le fait que les emprunts d’État comportaient des risques de défaillance et que, simultanément, des banques nationales inscrivaient les gros risques de ce type d’obligations dans leur bilan : le sovereing-bank-nexus.
Le MSU, fondé en 2014, a introduit une surveillance bancaire globale sur l’ensemble de la zone euro. L’objectif consistait à maîtriser précisément ce danger résultant de la combinaison entre endettement d’État et gros risques auprès des banques nationales et à surveiller d’un point de vue global les risques des banques qui exerçaient des activités transfrontières dans la zone euro.
Le MSU fait partie de l’Union bancaire, de manière analogue au mécanisme de résolution unique et au système européen de garantie des dépôts encore à introduire.
Le MSU s’est révélé très prometteur pour prévenir les futures crises dans la zone euro. Selon moi, ce succès est dû aux éléments suivants :
Premièrement, le MSU a introduit une base réglementaire solide sur le plan européen. Il permet une surveillance efficace à l’échelle de la zone européenne. Il convient ici de citer en particulier l’article 16 de la réglementation du MSU. Cet article exige explicitement l’intervention précoce de la surveillance MSU lorsque des problèmes se dessinent. Il énumère la liste complète des compétences de surveillance et des instruments auxquels la surveillance peut recourir durant la phase going concern en cas d’intervention précoce. Le dispositif est renforcé par une formulation fondée sur des principes indiquant à quel moment il s’agit d’intervenir. Une intervention est ainsi requise lorsque les risques d’une banque ne sont plus proportionnels à sa gestion des risques, à ses contrôles des risques et à ses ressources en fonds propres et en liquidités. Cette réglementation donne la marge de manœuvre nécessaire à l’autorité de surveillance pour prendre les mesures appropriées au bon moment.
Ces dix dernières années, le MSU a fait usage de ces compétences. Il a fait en sorte que les crédits en souffrance des banques dans la zone euro soient fortement réduits et que les volants de fonds propres et de liquidités soient nettement relevés.
Deuxièmement, le MSU a mis en place une pratique de surveillance solide et harmonisée. Elle repose sur une procédure robuste, fondée sur les meilleures pratiques des autorités nationales.
Troisièmement, la surveillance MSU recourt à des analyses comparatives entre les assujettis, appelées les peer analyses. Elles permettent à la surveillance d’imposer les meilleures pratiques auprès des assujettis. Cet encouragement des meilleures pratiques dans la branche a encore été renforcé en 2020 avec la restructuration du MSU et l’introduction d’une surveillance transversale solide.
Quatrièmement, le MSU a relié avec succès la perspective macro à la surveillance microprudentielle. Ceci est déjà planifié sur le plan stratégique et mène, sur le plan pratique, à la définition ciblée des priorités de l’activité de surveillance. Je vous donne volontiers un exemple. Le MSU a analysé à l’avance comment un processus peu ordonné de normalisation en politique monétaire pouvait influencer le profil de risque du secteur bancaire. Cette analyse a abouti aux initiatives préventives suivantes pour la surveillance :
Tant les produits que la valeur actualisée des fonds propres ont été analysés sur le plan des variations de taux à l’aide de tests de résistance. De ce fait, les banques de l’UE n’ont enregistré que 78 milliards d’euros de pertes non réalisées sur les actifs immédiatement vendables pendant la crise de 2023. Aux États-Unis, ce montant a été dix fois plus élevé.
Des tests de résistance sur les sorties de liquidités ont permis de contrôler le temps de survie des établissements au-delà de trente jours.
Les risques de contrepartie ont été examinés horizontalement, c.-à-d. de façon comparative.
Selon les situations, l’attention s’est focalisée sur les risques de crédit présents dans des domaines très touchés par l’inflation, comme les opérations de leveraged finance, les crédits pour l’immobilier commercial et résidentiel ainsi que les crédits à la consommation.
Ce type d’initiative de surveillance a contribué à ce que le secteur bancaire de la zone euro surmonte avec succès les crises induites par la pandémie, l’offensive russe, l’inflation soudaine et la crise consécutive du mois de mars 2023.
Enseignements pour la future réglementation et surveillance
Cependant, nous ne pouvons pas nous reposer sur nos lauriers. La surveillance doit être continuellement améliorée, car l’innovation financière et les risques en résultant évoluent en permanence.
Du côté de la réglementation, je mettrais l’accent sur les domaines suivants :
Premièrement, il est crucial que Bâle III soit mis en œuvre. Nous avons vu l’importance d’un système bancaire résilient pour pouvoir résister aux crises financières et les éviter. Les points faibles du secteur bancaire peuvent rapidement s’étendre à l’économie réelle. Pour tenir compte des enseignements de 2023, des ajustements potentiels peuvent également être faits par rapport à Bâle III, comme les hypothèses relatives aux sorties de liquidités dans le LCR.
Deuxièmement, nous devons comprendre comment les crédits dans l’économie réelle sont transmis. Nous devons pouvoir saisir où les crédits de type bancaire avec levier et transformation des échéances sont accordés en dehors du système bancaire. La BRI pourrait par exemple enregistrer, sur le plan statistique et de manière globale, les activités d’intermédiation du crédit dans les établissements financiers non bancaires (NBFI), comme elle l’a fait dans les années 1990 pour le marché des dérivés. En ce moment, il s’agit d’un angle mort dans les efforts des autorités en vue de prévenir les crises financières.
Sur cette base, les régulateurs peuvent mieux adapter le périmètre de la réglementation s’agissant de l’intermédiation du crédit, qui est en pleine mutation.
Troisièmement, nous devons comprendre comment les banques sont entrelacées avec des NBFI donneurs de crédits et soumis à de puissants leviers. En 2008, l’économie réelle a octroyé des crédits au moyen de papiers monétaires garantis. Ce secteur des banques parallèles était fortement entremêlé avec les banques.
Aujourd’hui, nous voyons des entrelacements croissants entre les banques et les sociétés de private equity et les credit funds. À l’avenir, nous devrons sans doute nous intéresser encore davantage aux liens entre les banques et les entreprises de cryptomonnaies.
Si nous constatons un octroi de crédits de type bancaire avec levier et transformation des échéances en dehors du secteur bancaire, la réglementation doit être adaptée afin de pouvoir prévenir les futures crises. Après LTCM, nous avons tenté la réglementation dite indirecte. Mais le cas Archegos s’est ensuite produit. Aujourd’hui, nous devons également expérimenter des approches réglementaires directes, comme le fait actuellement le CSF pour des NBFI de ce type ou d’autres NBFI.
Nous devons veiller, dans le cadre d’une réglementation efficace, à ce que la surveillance des banques reste indépendante et dispose des compétences d’agir de manière précoce dans le going concern, c.-à-d. durant la phase de calme.
La crise de mars 2023 a révélé que les banques pouvaient se retrouver très rapidement en mauvaise posture, même lorsqu’elles respectent les prescriptions en matière de fonds propres et de liquidités. Souvent, ce sont aussi des facteurs qualitatifs complexes et difficilement mesurables qui peuvent être fatals à un établissement. La surveillance nécessite par conséquent l’éventail complet de compétences pendant le going concern, c.-à-d. encore durant la phase de calme, pour pouvoir intervenir tôt.
La surveillance doit agir de manière préventive et efficace grâce aux compétences nécessaires, déceler les problèmes à un stade précoce et, si nécessaire, les faire remonter rapidement pour remédier aux dysfonctionnements.
En analysant les problèmes bancaires les plus graves, nous constatons – comme expliqué précédemment – qu’ils sont presque toujours dus aux trois causes suivantes : culture du risque, gouvernance et modèles d’affaires faibles. Par conséquent, la surveillance doit intervenir tôt en particulier dans ces domaines, c.-à-d. avant que ces points faibles se concrétisent par des pertes, des fonds propres et des liquidités peu élevés. Car lorsque ce stade est atteint, il est plus difficile de stabiliser la banque.
On objecte parfois qu’une intervention précoce des autorités représente une ingérence excessive dans la liberté économique de l’établissement, car la gouvernance, la culture ou le modèle d’affaires ne sont pas du ressort de la surveillance.
Je répliquerais la chose suivante : le rôle de la surveillance n’est pas de gérer une banque ou de définir son modèle d’affaires. L’établissement est seul responsable. Mais la surveillance doit pouvoir reconnaître lorsqu’une mauvaise culture du risque, gouvernance ou modèle d’affaires menace toujours plus la sécurité de l’établissement. On peut repérer une série de red flags qui, lorsqu’ils se multiplient, indiquent que la culture du risque, la gouvernance ou le modèle d’affaires ne fonctionnent pas correctement. Nous pouvons nous appuyer sur une méthode structurée basée sur ces red flags. Ils comportent par exemple :
Un conseil d’administration sans les compétences nécessaires en relation avec le modèle d’affaires
Une personnalité CEO dominante, qui n’effectue pas suffisamment de contrôles garantissant l’équilibre des pouvoirs
Un conseil d’administration qui ne remet pas en question la direction
Des systèmes de rémunération et des incitations qui stimulent uniquement la croissance et n’ont rien à voir avec le comportement commercial et les contrôles des risques. Même si les éléments existent sur le papier, il n’y a aucune conséquence lorsqu’ils sont enfreints par des « as de la vente »
Aucun respect de la réglementation et de la surveillance. Par exemple des renseignements ne sont pas fournis ou des communications importantes ne sont pas effectuées à temps
Les résultats des audits sont ignorés et les problèmes soulevés ne sont pas résolus
La croissance avant tout ; l’infrastructure et les contrôles figurent au second plan
Prise de risques concentrée, avec gros risques élevés qui sont hors des systèmes de risques
Implication dans des procédures pénales et d’enforcement
Cette liste n’est pas exhaustive. L’action de la surveillance peut encore être renforcée à l’aide d’analyses comparatives portant sur les bonnes ou mauvaises pratiques.
Plus il y a de feux rouges qui s’allument et plus les problèmes se manifestent systématiquement à l’échelle de l’entreprise, plus la résilience est menacée. La présence de tels red flags nécessite une réaction d’autant plus forte de la part de la surveillance. La surveillance ne définira jamais la culture, la gouvernance ou le modèle d’affaires d’un établissement. Ce n’est pas son rôle. En revanche, elle peut prendre des mesures pour remédier aux dysfonctionnements manifestes ou atténuer les risques qui en découlent. Par exemple :
Ordonner des suppléments de fonds propres plus élevés, spécifiques à l’établissement, en cas de risques accrus et de contrôles des risques insuffisants
Décider de fonder le système de rémunération pas uniquement sur la croissance, mais aussi sur la bonne gestion des risques et les contrôles
Dans les cas graves de mauvaise gouvernance d’un établissement, interdire la croissance dans les unités commerciales mal gérées et contrôlées
Exiger, de la part des établissements, de meilleurs tests de résistance qui présentent le rapport entre risques et produits et sont intégrés dans la stratégie
Infliger des amendes lorsque les dysfonctionnements ne sont pas corrigés
Dans les cas particulièrement graves, la surveillance doit vérifier la garantie d’une activité irréprochable des organes, la retirer ou prononcer une interdiction d’exercer. Le régime de senior manager peut être utile ici, car il permet d’établir un lien entre un comportement inadéquat face au risque et la responsabilité personnelle. En outre, l’avantage de ce type de régime consiste à agir de manière préventive et à contribuer à empêcher les violations.
Il est important que la surveillance reconnaisse les problèmes à un stade précoce, agisse rapidement et, si nécessaire, fasse remonter l’information à l’aide des instruments appropriés pour remédier au problème. Cela doit se produire de manière structurée, transparente et proportionnelle.
Conclusion
Permettez-moi de résumer : plus de trente ans de crises financières ont montré que le secteur bancaire était presque toujours au cœur de la problématique.
Une réglementation ferme et une surveillance préventive du secteur bancaire sont essentielles pour assurer la stabilité des marchés financiers et la croissance durable.
Les expériences du MSU, qui est lui-même né de la crise financière et célèbre ses dix ans cette année, ont montré qu’une réglementation forte et une surveillance pertinente pouvaient prévenir les crises, comme celle de mars 2023.
Mais toutes et tous doivent continuer de renforcer la réglementation et la surveillance face à l’innovation continue et aux cycles du marché financier. Nous devons notamment veiller à ce que la réglementation inclut également les activités d’intermédiation du crédit de type bancaire qui sont effectuées hors du secteur bancaire. Il nous incombe de faire avancer la surveillance qualitative et l’intervention précoce sur la base d’une réglementation solide. Cela s’applique surtout à l’endroit où les problèmes débutent auprès des banques, c.-à-d. en cas de faiblesses dans la culture de risque, la gouvernance et les modèles d’affaires. L’intervention précoce est possible par des mesures ciblées, sans que la surveillance n’assume la responsabilité de ces domaines à la place de la banque.
Nous avons atteint beaucoup d’objectifs ces dernières années. Sur la base des enseignements tirés des crises financières des dernières décennies, où les activités d’intermédiation du crédit de type bancaire ont presque toujours joué un rôle, nous devons continuer de développer la réglementation et la surveillance « best-in-class », pour notre bien à toutes et à tous. La santé de l’économie dépend en effet d’un secteur financier durable.